

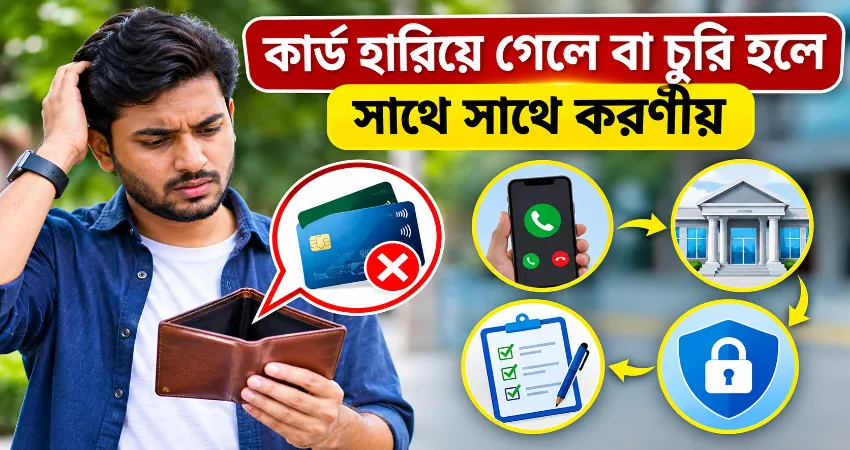
মানিব্যাগে থাকা এটিএম, ডেবিট বা ক্রেডিট কার্ড হঠাৎ খুঁজে না পেলে দুশ্চিন্তা হওয়া স্বাভাবিক। কার্ডটি কোথাও পড়ে থাকতে পারে, আবার অন্য কারও হাতেও চলে যেতে পারে। এ অবস্থায় দ্রুত ব্যাংককে জানিয়ে কার্ডের ব্যবহার বন্ধ করলে অননুমোদিত লেনদেনের ঝুঁকি কমানো যায়। ব্যাংককে কখন জানিয়েছেন এবং কী নিশ্চিতকরণ পেয়েছেন, সেই তথ্যও সংরক্ষণ করা জরুরি।
বাংলাদেশ ব্যাংকের ১৫ মার্চ ২০২৬ তারিখের ক্রেডিট কার্ড পরিচালনাসংক্রান্ত নির্দেশনার ১২ নম্বর অংশে বলা হয়েছে, কার্ড হারানো বা চুরির খবর পেলে সংশ্লিষ্ট ব্যাংককে সঙ্গে সঙ্গে কার্ড বন্ধ করে গ্রাহককে নিশ্চিত করতে হবে। এই নির্দেশনার নির্দিষ্ট দায় ও অর্থ ফেরতের বিধান ক্রেডিট কার্ডের জন্য; ডেবিট ও এটিএম কার্ডে একই বিধান প্রযোজ্য ধরে নেওয়া ঠিক নয়।
কার্ড বন্ধ করা থেকে নতুন কার্ড নেওয়া পর্যন্ত প্রয়োজনীয় পদক্ষেপ এখানে তুলে ধরা হলো।
প্রথম কাজ: ব্যাংকে জানিয়ে কার্ড বন্ধ করুন
কার্ড খুঁজতে দীর্ঘ সময় নষ্ট করবেন না। ব্যাংকের আনুষ্ঠানিক গ্রাহকসেবা নম্বরে ফোন করে কার্ড হারানোর কথা জানান এবং কার্ডটির ব্যবহার বন্ধ করতে বলুন। ব্যাংকের অ্যাপ বা ইন্টারনেট ব্যাংকিংয়ে সাময়িকভাবে কার্ড আটকে রাখার সুবিধা থাকলে তা সঙ্গে সঙ্গে ব্যবহার করুন। চুরি হয়েছে বা কার্ড অন্য কারও হাতে যাওয়ার আশঙ্কা থাকলে স্থায়ীভাবে বন্ধ করার প্রয়োজন আছে কি না, ব্যাংক থেকে নিশ্চিত করুন। কার্ড বন্ধের নিশ্চিতকরণ বার্তা, অভিযোগ নম্বর এবং জানানোর সময় সংরক্ষণ করুন।
সঠিক গ্রাহকসেবা নম্বর কোথায় পাবেন?
ব্যাংকের আনুষ্ঠানিক ওয়েবসাইট, মোবাইল অ্যাপ, হিসাব খোলার কাগজপত্র বা ব্যাংকের আগের বার্তায় যোগাযোগের নম্বর পাওয়া যেতে পারে। অপরিচিত ব্যক্তির পাঠানো নম্বর কিংবা অনুসন্ধান ফলাফলে দেখানো বিজ্ঞাপনের নম্বর যাচাই না করে ব্যবহার করবেন না। কার্ড নম্বর মনে না থাকলেও ব্যাংক পরিচয় যাচাইয়ের বিকল্প ব্যবস্থা জানাতে পারে। গ্রাহকসেবার পরিচয়ে কেউ ফোন করলেও পিন, একবার ব্যবহারযোগ্য গোপন সংকেত বা পূর্ণ পাসওয়ার্ড জানাবেন না।
অ্যাকাউন্টের লেনদেন ও বার্তা পরীক্ষা করুন
কার্ড বন্ধ করার পাশাপাশি ব্যাংক হিসাবের সাম্প্রতিক লেনদেন দেখুন। মোবাইলে আসা টাকা তোলার বা কেনাকাটার বার্তার সঙ্গে হিসাবের বিবরণ মিলিয়ে নিন। অচেনা দোকানের নাম, ছোট অঙ্কের অপরিচিত লেনদেন কিংবা একই ধরনের একাধিক কর্তনও গুরুত্ব দিয়ে দেখুন। কোনো লেনদেন সন্দেহজনক মনে হলে তার তারিখ, সময়, পরিমাণ ও লেনদেন শনাক্তকরণ নম্বর লিখে রাখুন। প্রাসঙ্গিক বার্তা সংরক্ষণ করুন, প্রকাশ্যে শেয়ার করবেন না।
অনুমতি ছাড়া টাকা কেটে গেলে কী করবেন?
নিজে করেননি এমন লেনদেন দেখলে ব্যাংকে ওই লেনদেন নিয়ে আলাদা লিখিত অভিযোগ বা আনুষ্ঠানিক আপত্তি জানান। শুধু কার্ড বন্ধ করলেই আগের সন্দেহজনক লেনদেনের তদন্ত শুরু হবে, এমন ধরে নেবেন না। ব্যাংকের নির্ধারিত পদ্ধতিতে লেনদেনের তারিখ, সময়, পরিমাণ এবং শনাক্তকরণ নম্বর দিন। অভিযোগ গ্রহণের প্রমাণ ও ব্যাংকের জবাব সংরক্ষণ করুন। লেনদেনের অর্থ ফেরত পাওয়ার প্রক্রিয়া কার্ডের ধরন, তদন্তের ফল ও প্রযোজ্য নিয়মের ওপর নির্ভর করতে পারে।
হারানোর আগে ও পরে লেনদেনের দায় কি এক?
না। বাংলাদেশ ব্যাংকের ১৫ মার্চ ২০২৬ সালের ক্রেডিট কার্ড নির্দেশনার ১২ নম্বর অংশ অনুযায়ী, হারানো বা চুরির খবর ব্যাংককে জানানোর পর সংঘটিত অননুমোদিত ক্রেডিট কার্ড লেনদেনের দায় সংশ্লিষ্ট ব্যাংকের। এ ধরনের লেনদেনের অর্থ সাত কর্মদিবসের মধ্যে ফেরত দেওয়ার নির্দেশনাও রয়েছে। তবে ব্যাংককে জানানোর আগের লেনদেনের দায় একইভাবে নির্ধারিত হয় না। ডেবিট বা এটিএম কার্ডের জন্যও এই নির্দিষ্ট বিধান স্বয়ংক্রিয়ভাবে প্রযোজ্য ধরে নেওয়া যাবে না। তাই জানানোর সময় ও অভিযোগের প্রমাণ রাখুন।
পিন, পাসওয়ার্ড ও নিবন্ধিত মোবাইল নম্বর সুরক্ষিত রাখুন
কার্ডের সঙ্গে পিন লেখা কাগজ, মোবাইল ফোন বা ব্যক্তিগত তথ্যও হারিয়ে গেলে ঝুঁকি বেড়ে যায়। ব্যাংকের অনুমোদিত উপায়ে পিন ও সংশ্লিষ্ট ব্যাংকিং পাসওয়ার্ড পরিবর্তন করুন। মোবাইল ফোনও হারিয়ে থাকলে মোবাইল সংযোগদাতার সঙ্গে যোগাযোগ করে সিম বন্ধ করা এবং নম্বর পুনরুদ্ধারের ব্যবস্থা নিন। মনে রাখবেন, শুধু পিন বদলালে হারানো কার্ডের সব ধরনের ব্যবহার বন্ধ হবে, এমন নিশ্চয়তা নেই। কার্ডটি আলাদাভাবে বন্ধ করতে হবে।
চুরির ঘটনা হলে সাধারণ ডায়েরি করা দরকার কি?
কার্ড চুরি হয়েছে, পরিচয়পত্রসহ মানিব্যাগ হারিয়েছে অথবা অর্থ আত্মসাতের অভিযোগ রয়েছে এমন পরিস্থিতিতে নিকটস্থ থানায় সাধারণ ডায়েরি করা উপকারী হতে পারে। ঘটনার স্থান, সম্ভাব্য সময়, হারানো জিনিসের বিবরণ এবং ব্যাংকে জানানো তথ্য উল্লেখ করুন। সাধারণ ডায়েরির অনুলিপি পরবর্তী অভিযোগে সহায়ক হতে পারে। তবে থানায় যাওয়ার আগে কার্ড বন্ধ করার কাজ শেষ করুন। সব ব্যাংকের প্রতিটি কার্ড বদলানোর জন্য সাধারণ ডায়েরি বাধ্যতামূলক, এমন দাবি সঠিক নয়।
নতুন কার্ড নেওয়ার সময় যা খেয়াল রাখবেন
পুরোনো কার্ড বন্ধ হওয়ার পর ব্যাংকের নিয়ম অনুযায়ী নতুন কার্ডের আবেদন করুন। ২০২৬ সালের ক্রেডিট কার্ড নির্দেশনা অনুযায়ী, বন্ধ হওয়া ক্রেডিট কার্ডের বদলে নতুন কার্ড দিতে গ্রাহকের স্পষ্ট সম্মতি নিতে হবে। নতুন কার্ডের ফি, সংগ্রহের পদ্ধতি ও সম্ভাব্য সময় ব্যাংকভেদে আলাদা হতে পারে। কার্ড হাতে পেলে ব্যাংকের নির্দেশনা মেনে সক্রিয় করুন এবং পিন গোপন রাখুন। পুরোনো কার্ড দিয়ে নিয়মিত কোনো বিল পরিশোধের ব্যবস্থা থাকলে নতুন কার্ডের তথ্য প্রয়োজন অনুযায়ী হালনাগাদ করুন। হারানো কার্ড পরে পাওয়া গেলেও ব্যাংকের অনুমতি ছাড়া ব্যবহার করবেন না।
ব্যাংক অভিযোগের সমাধান না দিলে কোথায় যাবেন?
প্রথমে ব্যাংকের শাখা বা গ্রাহকসেবায় অভিযোগ করুন। সমাধান না হলে ব্যাংকের অভিযোগ ব্যবস্থাপনা বিভাগে লিখিতভাবে জানান। তারপরও সমস্যার সমাধান না হলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রে অভিযোগ করতে পারেন। বাংলাদেশ ব্যাংকের নির্দেশিকা অনুযায়ী, কর্মদিবসে অফিস চলাকালে ১৬২৩৬ নম্বরে ফোন, bb.cipc@bb.org.bd ঠিকানায় ইমেইল অথবা অনলাইন অভিযোগ ফরমের মাধ্যমে যোগাযোগ করা যায়। ব্যাংকের উত্তর ও প্রাসঙ্গিক নথি সঙ্গে রাখুন।
বাস্তব পরিস্থিতিতে কোন কাজ আগে করবেন?
ধরুন, বাজার থেকে ফিরে দেখলেন মানিব্যাগে ডেবিট কার্ড নেই। বাজারে ফিরে খোঁজ করার আগে ব্যাংকের অ্যাপে কার্ড আটকে রাখুন এবং দ্রুত ব্যাংকে যোগাযোগ করুন। আবার যদি কার্ড হারানোর পর অপরিচিত লেনদেনের বার্তা আসে, তাহলে কার্ড বন্ধের পাশাপাশি সেই লেনদেন নিয়ে পৃথক অভিযোগ করুন। প্রথমটিতে সম্ভাব্য অপব্যবহার ঠেকানো এবং দ্বিতীয়টিতে আগের লেনদেনের তদন্তও জরুরি।
ভবিষ্যতে কার্ড নিরাপদ রাখার অভ্যাস
কার্ড রাখার জন্য নির্দিষ্ট স্থান ব্যবহার করুন এবং লেনদেনের সতর্কবার্তা চালু রাখুন। পিন কার্ডের সঙ্গে লিখে রাখবেন না, কার্ডের ছবি কাউকে পাঠাবেন না এবং অপরিচিত কাউকে একবার ব্যবহারযোগ্য গোপন সংকেত জানাবেন না। ব্যাংকের অ্যাপে সুবিধা থাকলে লেনদেনের সীমা ও অনলাইন ব্যবহারের নিয়ন্ত্রণ পর্যালোচনা করুন। জরুরি পরিস্থিতির জন্য পরিবারের বিশ্বস্ত কাউকে ব্যাংকের আনুষ্ঠানিক যোগাযোগের উপায় জানাতে পারেন, তবে গোপন তথ্য নয়।
প্রচলিত প্রশ্ন ও উত্তর
১. এটিএম কার্ড হারিয়ে গেলে প্রথমে কী করতে হবে?
প্রথমে যে ব্যাংক কার্ডটি দিয়েছে, সেখানে যোগাযোগ করে বন্ধ করতে হবে। ব্যাংকের অ্যাপে সাময়িকভাবে আটকে রাখার সুবিধা থাকলে তা ব্যবহার করতে পারেন। এরপর লেনদেন পরীক্ষা করুন এবং বন্ধ হওয়ার নিশ্চিতকরণ সংগ্রহ করুন। কার্ড কোথায় পড়েছে তা খুঁজে দেখার চেয়ে আগে অপব্যবহারের পথ বন্ধ করা বেশি গুরুত্বপূর্ণ।
২. কার্ডের নম্বর মনে না থাকলে কি বন্ধ করা যাবে?
সাধারণত ব্যাংক গ্রাহকের পরিচয় যাচাই করে সংশ্লিষ্ট কার্ড শনাক্ত করার ব্যবস্থা রাখে। নিবন্ধিত মোবাইল নম্বর, হিসাবের তথ্য বা ব্যাংকের চাওয়া অন্যান্য পরিচয়সংক্রান্ত তথ্য কাজে লাগতে পারে। তবে কাউকে পিন, গোপন সংকেত বা পূর্ণ পাসওয়ার্ড জানাবেন না। পরিচয় যাচাইয়ের নিরাপদ পদ্ধতি ব্যাংকের আনুষ্ঠানিক প্রতিনিধির কাছ থেকেই জেনে নিন।
৩. কার্ড হারালেও টাকা না কাটলে অভিযোগ করতে হবে?
হ্যাঁ, অন্তত কার্ড হারানোর বিষয়টি ব্যাংককে জানিয়ে বন্ধ করার ব্যবস্থা নেওয়া উচিত। কোনো টাকা না কাটার অর্থ এই নয় যে কার্ডটি নিরাপদে আছে। ব্যাংকে তথ্য দেওয়ার সময় ও অভিযোগ নম্বর সংরক্ষণ করলে পরে অননুমোদিত লেনদেন দেখা দিলে ঘটনার ধারাবাহিকতা ব্যাখ্যা করা সহজ হয়।
৪. হারানো কার্ড বন্ধ করলে ব্যাংক হিসাবও বন্ধ হয়ে যায়?
সাধারণভাবে কার্ড বন্ধ করা এবং ব্যাংক হিসাব বন্ধ করা আলাদা বিষয়। ডেবিট কার্ডের ব্যবহার বন্ধ হলেও হিসাব চালু থাকতে পারে। তবে নিরাপত্তাজনিত কারণে ব্যাংক সাময়িকভাবে কিছু লেনদেন সীমিত করতে পারে। কোন সেবা চালু থাকবে এবং বিকল্পভাবে টাকা তোলা যাবে কি না, সরাসরি ব্যাংক থেকে নিশ্চিত করুন।
৫. ক্রেডিট কার্ড দিয়ে অন্য কেউ টাকা খরচ করলে ফেরত পাব?
ফেরত পাওয়ার বিষয়টি লেনদেনের সময়, ব্যাংককে জানানোর সময় ও অভিযোগের তথ্যের ওপর নির্ভর করে। বাংলাদেশ ব্যাংকের ১৫ মার্চ ২০২৬ সালের নির্দেশনা অনুযায়ী, হারানো বা চুরির খবর ব্যাংককে জানানোর পর সংঘটিত অননুমোদিত ক্রেডিট কার্ড লেনদেনের দায় ব্যাংকের; এমন লেনদেনের অর্থ সাত কর্মদিবসের মধ্যে ফেরত দেওয়ার বিধান রয়েছে। খবর দেওয়ার আগের লেনদেনের ক্ষেত্রেও দ্রুত আপত্তি জানিয়ে তদন্ত চাইতে হবে।
৬. ডেবিট কার্ড ও ক্রেডিট কার্ড হারানোর করণীয় কি আলাদা?
প্রথম কাজ দুটির ক্ষেত্রেই একই: ব্যাংককে জানিয়ে কার্ড বন্ধ করা এবং লেনদেন যাচাই করা। তবে ডেবিট কার্ড সাধারণত হিসাবে থাকা টাকার সঙ্গে যুক্ত, আর ক্রেডিট কার্ডে অনুমোদিত ঋণসীমা ব্যবহার করা হয়। অভিযোগ, অর্থ ফেরত ও দায় নির্ধারণের নিয়মে পার্থক্য থাকতে পারে। তাই নিজের কার্ডের শর্ত যাচাই করা জরুরি।
৭. কার্ড পরে খুঁজে পেলে আবার ব্যবহার করা যাবে?
ব্যাংক যদি কার্ডটি স্থায়ীভাবে বন্ধ করে থাকে, তাহলে সেটি ব্যবহার করা যাবে না। সাময়িকভাবে আটকে রাখা কার্ড আবার চালু করার ব্যবস্থা কিছু ব্যাংকে থাকতে পারে, তবে হারানোর সময় অন্য কারও হাতে যাওয়ার আশঙ্কা থাকলে নতুন কার্ড নেওয়াই বেশি নিরাপদ। সিদ্ধান্ত নেওয়ার আগে ব্যাংকের পরামর্শ অনুসরণ করুন।
৮. নতুন কার্ড পেতে কত টাকা ও কত দিন লাগতে পারে?
প্রতিস্থাপন ফি এবং কার্ড সরবরাহের সময় ব্যাংক, কার্ডের ধরন ও সরবরাহপদ্ধতি অনুযায়ী পরিবর্তিত হয়। তাই নির্দিষ্ট অঙ্ক বা সময় সব ব্যাংকের জন্য বলা যায় না। আবেদনের সময় মোট খরচ, সংগ্রহের স্থান, সক্রিয় করার নিয়ম এবং পুরোনো কার্ডের নিয়মিত পরিশোধ ব্যবস্থার কী হবে, জেনে নিন।
৯. কার্ড চুরি হলে থানায় না গিয়েও ব্যাংককে জানানো যাবে?
অবশ্যই ব্যাংককে সঙ্গে সঙ্গে জানাতে হবে। থানায় সাধারণ ডায়েরি করার সিদ্ধান্তের জন্য অপেক্ষা করলে ঝুঁকি বাড়তে পারে। চুরির প্রমাণ, পরিচয়পত্র হারানো বা আর্থিক ক্ষতির মতো পরিস্থিতিতে সাধারণ ডায়েরি সহায়ক হতে পারে। ব্যাংক নির্দিষ্ট নথি চাইলে তাদের আনুষ্ঠানিক নির্দেশনা অনুযায়ী পরবর্তী ব্যবস্থা নিন।
১০. ব্যাংক অভিযোগ না শুনলে বাংলাদেশ ব্যাংকে কীভাবে জানাব?
প্রথমে সংশ্লিষ্ট ব্যাংকের অভিযোগ বিভাগে লিখিত অভিযোগ দিন। সমাধান না হলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রে অভিযোগ করতে পারেন। কর্মদিবসে অফিস চলাকালে ১৬২৩৬ নম্বরে ফোন করা যায়; ইমেইল ও অনলাইন অভিযোগের ব্যবস্থাও রয়েছে। অভিযোগের বিবরণ, ব্যাংকের জবাব এবং লেনদেনের প্রমাণ সংযুক্ত রাখুন।
উপসংহার
কার্ড হারিয়ে গেলে সবচেয়ে জরুরি কাজ হলো ব্যাংকে জানিয়ে কার্ড বন্ধ করা, সন্দেহজনক লেনদেন যাচাই করা এবং প্রমাণসহ অভিযোগ জমা দেওয়া। দ্রুত পদক্ষেপের পাশাপাশি অভিযোগের নম্বর ও সময় সংরক্ষণ করুন। নতুন কার্ড পাওয়ার পরও নিয়মিত লেনদেন পর্যবেক্ষণ করলে ভবিষ্যতের ঝুঁকি কমানো সহজ হয়।