

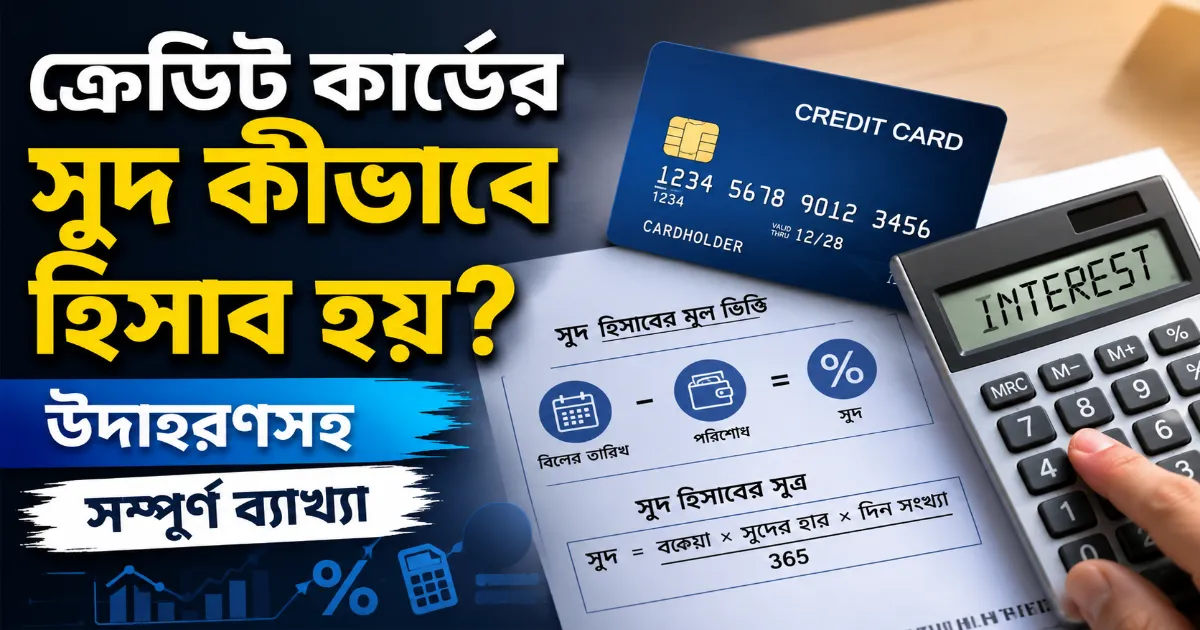
ক্রেডিট কার্ড ব্যবহার করে এখন পণ্য কেনা, বিভিন্ন বিল পরিশোধ কিংবা জরুরি খরচ মেটানো তুলনামূলক সহজ। কিন্তু কার্ড ব্যবহার করার সময় শুধু কত টাকা খরচ করা হচ্ছে তা জানলেই যথেষ্ট নয়। বিলের কত টাকা নির্ধারিত সময়ে পরিশোধ করা হচ্ছে এবং কত টাকা বকেয়া থাকছে, সেটিও সমান গুরুত্বপূর্ণ। কারণ নির্দিষ্ট শর্তে এই বকেয়া টাকার ওপরই সুদ যোগ হতে পারে।
বাংলাদেশে ক্রেডিট কার্ডের সুদ নিয়ে একটি সাধারণ ভুল ধারণা হলো, বিলের ন্যূনতম অংশ পরিশোধ করলেই আর কোনো সুদ বা অতিরিক্ত খরচ প্রযোজ্য হবে না। বাস্তবে ন্যূনতম পরিশোধ এবং সম্পূর্ণ বকেয়া পরিশোধ এক বিষয় নয়। বাংলাদেশ ব্যাংকের ১৫ মার্চ ২০২৬-এর হালনাগাদ নির্দেশনা অনুযায়ী, ক্রেডিট কার্ডের বকেয়ার ওপর কার্যকর বার্ষিক সুদের হার সর্বোচ্চ ২৫ শতাংশ হতে পারে। আংশিক পরিশোধের ক্ষেত্রে সুদ নির্ধারণের সময় পরিশোধ না করা প্রযোজ্য বকেয়া অংশ বিবেচনা করার বিধান রয়েছে।
তাই ক্রেডিট কার্ডের বিল বোঝার সবচেয়ে কার্যকর উপায় হলো চারটি বিষয় আলাদা করে দেখা: মোট বিল, পরিশোধের শেষ তারিখ, পরিশোধ করা অর্থ এবং অবশিষ্ট বকেয়া। এই চারটি তথ্য জানা থাকলে সম্ভাব্য সুদের হিসাব অনেক সহজে বোঝা যায়।
ক্রেডিট কার্ডের সুদ আসলে কী?
ক্রেডিট কার্ডে ব্যাংক বা কার্ড ইস্যুকারী প্রতিষ্ঠান একটি নির্ধারিত ক্রেডিট সীমার মধ্যে অর্থ ব্যবহারের সুযোগ দেয়। কার্ডধারী সেই সীমার মধ্যে কেনাকাটা বা অনুমোদিত অন্যান্য লেনদেন করতে পারেন এবং পরে মাসিক স্টেটমেন্ট অনুযায়ী অর্থ পরিশোধ করেন। সাধারণ কেনাকাটার ক্ষেত্রে নির্ধারিত সময়ের মধ্যে সম্পূর্ণ প্রযোজ্য বকেয়া পরিশোধ করলে কার্ডের শর্ত অনুযায়ী সুদমুক্ত সময়ের সুবিধা পাওয়া যেতে পারে। বাংলাদেশ ব্যাংকের বর্তমান সংজ্ঞা অনুযায়ী, লেনদেনের তারিখ থেকে পরিশোধের শেষ তারিখ পর্যন্ত সম্পূর্ণ বকেয়া পরিশোধের মাধ্যমে সুদ এড়ানোর সুযোগ থাকা সময়কে সুদমুক্ত ক্রেডিট সময় বলা হয়।
বাংলাদেশে ক্রেডিট কার্ডের সর্বোচ্চ সুদের হার কত?
বাংলাদেশ ব্যাংকের ২০২৬ সালের হালনাগাদ নির্দেশনা অনুযায়ী, ক্রেডিট কার্ডের বকেয়ার ওপর কার্যকর বার্ষিক সুদের হার ২৫ শতাংশের বেশি হতে পারবে না। ব্যাংককে সুদের হার বার্ষিক ভিত্তিতে প্রকাশ করতে হবে। কেনাকাটা এবং নগদ অগ্রিমের হার আলাদা হলে সেটিও আলাদাভাবে জানাতে হবে। কোনো ব্যাংক সমতল হারে সুদ উল্লেখ করলে গ্রাহককে পাশাপাশি কার্যকর সুদের হারও জানাতে হবে, যাতে প্রকৃত খরচ বোঝা যায়।
এখানে ২৫ শতাংশকে সব কার্ডে বাধ্যতামূলক হার হিসেবে দেখা ঠিক হবে না। এটি সর্বোচ্চ কার্যকর বার্ষিক সীমা। নির্দিষ্ট কার্ডে আপনার প্রযোজ্য হার জানতে ব্যাংকের সর্বশেষ চার্জ তালিকা, কার্ডের শর্তাবলি এবং মাসিক বিবরণী দেখা উচিত।
ক্রেডিট কার্ডে কখন থেকে সুদ হিসাব শুরু হয়?
বর্তমান নিয়মের একটি গুরুত্বপূর্ণ বিষয় হলো সাধারণ ক্রেডিট কার্ড কেনাকাটায় লেনদেনের দিন থেকেই সুদ ধরার কথা নয়। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী, প্রযোজ্য ক্ষেত্রে পরিশোধের শেষ তারিখের ঠিক পরের দিন থেকে সুদ আরোপ করা হবে। অর্থাৎ ১০ জুলাই কোনো কেনাকাটা করলেন এবং সেই বিলের পরিশোধের শেষ তারিখ ৫ আগস্ট হলে, শুধু কেনাকাটার তারিখ ১০ জুলাই হওয়ার কারণে ওই দিন থেকেই সুদ হিসাব করা যাবে না। তবে নগদ অগ্রিমের ক্ষেত্রে সুদমুক্ত সময় নাও থাকতে পারে।
ক্রেডিট কার্ডের সুদ হিসাবের সাধারণ সূত্র
ব্যাংক, কার্ডের ধরন এবং লেনদেনের প্রকৃতি অনুযায়ী সুদ হিসাবের পদ্ধতি ও বিলিং শর্তে পার্থক্য থাকতে পারে। তাই নিচের সূত্রটি কেবল সাধারণভাবে সুদের আনুমানিক হিসাব বোঝানোর জন্য দেওয়া হয়েছে। নিজের ক্রেডিট কার্ডের প্রকৃত সুদ ও চার্জ জানতে সংশ্লিষ্ট ব্যাংকের সর্বশেষ চার্জ তালিকা, কার্ডের শর্তাবলি এবং মাসিক স্টেটমেন্ট অনুসরণ করুন।
আনুমানিক সুদ = বকেয়া টাকা × বার্ষিক সুদের হার ÷ ৩৬৫ × প্রযোজ্য দিনের সংখ্যা
যেমন বার্ষিক হার ২৫ শতাংশ হলে দশমিক হিসেবে সেটি ০.২৫। ফলে দৈনিক আনুমানিক হার হবে ০.২৫ ÷ ৩৬৫। তবে এটি বোঝার সুবিধার জন্য সাধারণ হিসাব। আপনার প্রকৃত বিল নির্ধারণের ক্ষেত্রে সংশ্লিষ্ট ব্যাংকের অনুমোদিত হিসাব পদ্ধতি, লেনদেন, পরিশোধ এবং অন্যান্য প্রযোজ্য শর্ত বিবেচিত হবে।
উদাহরণসহ ক্রেডিট কার্ডের সুদ হিসাব
ধরা যাক, আপনার ক্রেডিট কার্ডের মোট বিল ৫০,০০০ টাকা। নির্ধারিত তারিখের মধ্যে আপনি ২০,০০০ টাকা পরিশোধ করলেন। ফলে প্রাসঙ্গিক অন্যান্য সমন্বয় বাদ দিলে ৩০,০০০ টাকা বকেয়া রইল। ধরে নেওয়া হলো আপনার কার্ডের প্রযোজ্য বার্ষিক হার ২৫ শতাংশ এবং এই ৩০,০০০ টাকা ২০ দিন বকেয়া রয়েছে।
আনুমানিক সুদ = ৩০,০০০ × ০.২৫ ÷ ৩৬৫ × ২০
এই উদাহরণে আনুমানিক সুদ প্রায় ৪১১ টাকা হয়। এখানে হিসাবটি ৫০,০০০ টাকার মোট বিলের পরিবর্তে উদাহরণে ধরে নেওয়া ৩০,০০০ টাকার প্রযোজ্য বকেয়ার ভিত্তিতে করা হয়েছে। এটি কেবল হিসাবের পদ্ধতি সহজভাবে বোঝানোর একটি কাল্পনিক উদাহরণ। প্রকৃত সুদের পরিমাণ ব্যাংকের প্রযোজ্য হার, লেনদেনের ধরন, পরিশোধের সময় এবং কার্ডের অন্যান্য শর্ত অনুযায়ী ভিন্ন হতে পারে।
সম্পূর্ণ বিল পরিশোধ করলে কি সুদ দিতে হয়?
সাধারণ কেনাকাটার ক্ষেত্রে নির্ধারিত সময়ের মধ্যে সম্পূর্ণ প্রযোজ্য বকেয়া পরিশোধ করা হলে সুদমুক্ত সময়ের শর্ত পূরণ হতে পারে। এ কারণেই ক্রেডিট কার্ড ব্যবস্থাপনায় শুধু ন্যূনতম টাকা দেওয়ার পরিবর্তে সম্ভব হলে স্টেটমেন্টের সম্পূর্ণ বকেয়া নির্ধারিত তারিখের মধ্যে পরিশোধ করা গুরুত্বপূর্ণ। তবে নগদ অগ্রিম বা বিশেষ ধরনের লেনদেনের শর্ত আলাদা হতে পারে। তাই মাসিক বিবরণীর পাশাপাশি সংশ্লিষ্ট কার্ডের চার্জ তালিকা যাচাই করা উচিত।
ন্যূনতম পরিশোধ করলে কী ঘটে?
ন্যূনতম পরিশোধ হলো মাসিক বিলের এমন একটি অংশ, যা কার্ডধারীকে নির্ধারিত সময়ের মধ্যে পরিশোধ করতে হয়। তবে শুধু ন্যূনতম অর্থ পরিশোধ করার অর্থ এই নয় যে অবশিষ্ট বকেয়া সুদমুক্ত হয়ে যায়। বাংলাদেশ ব্যাংকের হালনাগাদ নির্দেশনায় ন্যূনতম পরিশোধকে মোট বিলের একটি অংশ হিসেবে সংজ্ঞায়িত করা হয়েছে এবং মাসিক বিবরণীতে শুধু ন্যূনতম অর্থ পরিশোধের সম্ভাব্য পরিণতি সম্পর্কে সতর্কবার্তা দেওয়ার বিধান রয়েছে।
ধরা যাক, ৬০,০০০ টাকার বিল থেকে আপনি শুধু ব্যাংক নির্ধারিত ন্যূনতম অংশ দিলেন। এতে অ্যাকাউন্টের তাৎক্ষণিক ওভারডিউ পরিস্থিতি এড়ানো সম্ভব হতে পারে, কিন্তু অবশিষ্ট বকেয়ার ওপর প্রযোজ্য নিয়ম অনুযায়ী সুদ তৈরি হতে পারে। তাই ন্যূনতম পরিশোধকে দীর্ঘমেয়াদি পরিশোধ কৌশল হিসেবে ব্যবহার করলে মোট খরচ বাড়তে পারে।
ক্যাশ অ্যাডভান্স বা নগদ অগ্রিমে হিসাব কেন আলাদা?
ক্রেডিট কার্ড থেকে এটিএম বা অনুমোদিত মাধ্যমে নগদ অর্থ নেওয়াকে সাধারণত ক্যাশ অ্যাডভান্স বা নগদ অগ্রিম বলা হয়। বাংলাদেশ ব্যাংকের ২০২৬ নির্দেশনা অনুযায়ী, কার্ডধারীকে মোট ক্রেডিট সীমার সর্বোচ্চ ৫০ শতাংশ পর্যন্ত নগদ অগ্রিম সুবিধা দেওয়া যেতে পারে। একই সঙ্গে নির্দেশনায় বলা হয়েছে, নগদ অগ্রিমের ক্ষেত্রে সুদমুক্ত সময় নাও থাকতে পারে।
এ কারণে সাধারণ কেনাকাটা এবং নগদ অগ্রিমকে একইভাবে হিসাব করা ঠিক নয়। নগদ নেওয়ার আগে সংশ্লিষ্ট ব্যাংকের সুদের হার, নগদ উত্তোলন ফি এবং কখন থেকে সুদ কার্যকর হবে তা দেখে নেওয়া বিশেষভাবে গুরুত্বপূর্ণ।
লেট পেমেন্ট চার্জের ওপর কি আবার সুদ হয়?
বর্তমান নির্দেশনায় একটি গুরুত্বপূর্ণ গ্রাহক সুরক্ষা রয়েছে। বিল দেরিতে পরিশোধের কারণে ব্যাংক যে লেট পেমেন্ট ফি বা বিলম্ব চার্জ আরোপ করে, সেই চার্জকে বকেয়া টাকার সঙ্গে যোগ করে তার ওপর আবার সুদ হিসাব করা যাবে না। একই সঙ্গে নতুন কোনো লেনদেনজনিত দায় তৈরি না হলে বিলম্বের জন্য নির্ধারিত চার্জ একবার আরোপের বিধান রাখা হয়েছে।
ক্রেডিট কার্ডের স্টেটমেন্টে কোন তথ্যগুলো দেখবেন?
প্রতি মাসের বিবরণীতে মোট বকেয়া, ন্যূনতম পরিশোধ, প্রযোজ্য সুদের হার, সুদ ও অন্যান্য চার্জের হিসাব, বিলম্ব চার্জ, পরিশোধের শেষ তারিখ এবং অনুমোদিত পরিশোধ পদ্ধতি খুঁজে দেখুন। বাংলাদেশ ব্যাংকের বর্তমান নির্দেশনা অনুযায়ী ব্যাংককে এসব তথ্য মাসিক বিবরণীতে প্রকাশ করতে হবে এবং সক্রিয় কার্ডধারীকে সুদ আরোপের আগে অন্তত ১৪ দিনের সময় দিতে হবে।
ক্রেডিট কার্ডের সুদ কমানোর বাস্তব উপায়
সুদের খরচ নিয়ন্ত্রণের সবচেয়ে কার্যকর পদ্ধতি হলো সম্ভব হলে প্রতি মাসে সম্পূর্ণ প্রযোজ্য বকেয়া নির্ধারিত সময়ে পরিশোধ করা। সম্পূর্ণ পরিশোধ সম্ভব না হলে যত দ্রুত সম্ভব বকেয়া কমানো ভালো, কারণ বেশি টাকা দীর্ঘ সময় বকেয়া থাকলে সম্ভাব্য সুদের পরিমাণও বাড়ে। এছাড়া নগদ অগ্রিম নেওয়ার আগে এর খরচ বোঝা, পরিশোধের শেষ তারিখ মনে রাখা, মাসিক বিবরণী পরীক্ষা করা এবং অপ্রয়োজনীয় কেনাকাটায় কার্ডের সীমাকে নিজের আয় হিসেবে বিবেচনা না করা কার্যকর অভ্যাস।
ক্রেডিট কার্ড ব্যবহারের সময় শুধু উপলভ্য ক্রেডিট সীমার দিকে না তাকিয়ে পরবর্তী বিলিং সময়ে কত টাকা স্বাচ্ছন্দ্যে পরিশোধ করা সম্ভব, সেটিও বিবেচনা করা উচিত। নিজের পরিশোধ সক্ষমতার মধ্যে কার্ড ব্যবহার এবং নিয়মিত স্টেটমেন্ট পরীক্ষা করলে দীর্ঘ সময় বকেয়া থাকা ও অতিরিক্ত সুদ তৈরি হওয়ার ঝুঁকি কমানো সহজ হয়।
ক্রেডিট কার্ডের সুদ নিয়ে ১০টি সাধারণ প্রশ্ন ও উত্তর
১. ক্রেডিট কার্ড ব্যবহার করলেই কি সুদ দিতে হয়?
না। সাধারণ কেনাকাটার ক্ষেত্রে প্রযোজ্য সম্পূর্ণ বকেয়া নির্ধারিত তারিখের মধ্যে পরিশোধ করলে সুদমুক্ত সময়ের সুবিধা পাওয়া যেতে পারে। তবে নগদ অগ্রিমসহ কিছু লেনদেনে এই সুবিধা নাও থাকতে পারে। তাই লেনদেনের ধরন এবং কার্ডের শর্ত দুটিই দেখতে হবে।
২. বর্তমানে বাংলাদেশে ক্রেডিট কার্ডের সর্বোচ্চ সুদের হার কত?
বাংলাদেশ ব্যাংকের ১৫ মার্চ ২০২৬-এর নির্দেশনা অনুযায়ী, ক্রেডিট কার্ডের বকেয়ার ওপর কার্যকর বার্ষিক সুদের হার সর্বোচ্চ ২৫ শতাংশ। এটি সর্বোচ্চ সীমা; আপনার নির্দিষ্ট কার্ডের প্রকৃত হার ব্যাংকের বর্তমান চার্জ তালিকা ও চুক্তি থেকে যাচাই করতে হবে।
৩. ব্যাংক কি পুরো বিলের ওপর সুদ নিতে পারে?
আপনি বিলের একটি অংশ পরিশোধ করলে বর্তমান নির্দেশনা অনুযায়ী সুদ পরিশোধ না করা প্রযোজ্য বকেয়া অংশের ওপর আরোপ করতে হবে, মোট বিলের ওপর নয়। তাই আংশিক পরিশোধের পর স্টেটমেন্টে বকেয়া এবং সুদের ভিত্তি মিলিয়ে দেখা গুরুত্বপূর্ণ।
৪. সুদ কি কেনাকাটার দিন থেকেই শুরু হয়?
সাধারণ কেনাকাটার ক্ষেত্রে বর্তমান বাংলাদেশ ব্যাংক নির্দেশনা অনুযায়ী সুদ লেনদেনের তারিখ থেকে আরোপ করা যাবে না। প্রযোজ্য হলে পরিশোধের শেষ তারিখের ঠিক পরের দিন থেকে সুদ আরোপ হবে। নগদ অগ্রিমের ক্ষেত্রে অবশ্য সুদমুক্ত সময় নাও থাকতে পারে।
৫. শুধু ন্যূনতম টাকা দিলেই কি সুদ বন্ধ হবে?
না। শুধু ন্যূনতম অর্থ পরিশোধ করলে সাধারণত অবশিষ্ট বকেয়া থেকে যায় এবং সেই বকেয়ার ওপর কার্ডের প্রযোজ্য শর্ত অনুযায়ী সুদ হতে পারে। তাই সম্ভব হলে নির্ধারিত সময়ের মধ্যে সম্পূর্ণ প্রযোজ্য বকেয়া পরিশোধ করলে সুদের খরচ এড়ানো বা কমানো সহজ হয়।
৬. ডিউ ডেট ছুটির দিনে পড়লে কী হবে?
বাংলাদেশ ব্যাংকের ২০২৬ নির্দেশনা অনুযায়ী, পরিশোধের শেষ তারিখ শুক্রবার, শনিবার বা সরকারি কিংবা ব্যাংক ছুটির দিনে পড়লে পরবর্তী কার্যদিবসে অর্থ পরিশোধের জন্য প্রয়োজনীয় ছুটিকালীন গ্রেস পিরিয়ড দিতে হবে। ফলে স্টেটমেন্টের তারিখের পাশাপাশি ব্যাংকের কার্যদিবসও খেয়াল করা উচিত।
৭. লেট পেমেন্ট চার্জের ওপর কি সুদ হিসাব করা যায়?
বর্তমান নির্দেশনা অনুযায়ী বিলম্বে পরিশোধের জন্য আরোপিত চার্জকে বকেয়া অর্থের সঙ্গে যোগ করে তার ওপর সুদ হিসাব করা যাবে না। ফলে বিল পরীক্ষা করার সময় মূল বকেয়া, সুদ এবং বিলম্ব চার্জ আলাদাভাবে শনাক্ত করা উপকারী।
৮. ক্রেডিট কার্ড থেকে নগদ টাকা তুললে কি একই নিয়ম প্রযোজ্য?
সব ক্ষেত্রে নয়। নগদ অগ্রিমের জন্য সাধারণ কেনাকাটার মতো সুদমুক্ত সময় নাও থাকতে পারে এবং আলাদা চার্জও থাকতে পারে। তাই এটিএম থেকে ক্রেডিট কার্ডের টাকা তোলার আগে ব্যাংকের বর্তমান চার্জ তালিকা এবং নগদ অগ্রিমের সুদের নিয়ম পরীক্ষা করা উচিত।
৯. নিজের ক্রেডিট কার্ডের সঠিক সুদ কীভাবে যাচাই করব?
প্রথমে মাসিক স্টেটমেন্টে প্রকাশিত বার্ষিক সুদের হার দেখুন। এরপর মোট বকেয়া, পরিশোধ করা অর্থ, অবশিষ্ট বকেয়া, পরিশোধের শেষ তারিখ এবং কত দিনের জন্য সুদ হিসাব করা হয়েছে তা মিলিয়ে নিন। অসঙ্গতি মনে হলে ব্যাংকের কাছ থেকে হিসাবের বিস্তারিত ব্যাখ্যা চাওয়া উচিত।
১০. ক্রেডিট কার্ডের সুদ এড়ানোর সবচেয়ে ভালো উপায় কী?
সাধারণ কেনাকাটার ক্ষেত্রে সবচেয়ে কার্যকর উপায় হলো প্রতি মাসে নির্ধারিত তারিখের মধ্যে সম্পূর্ণ প্রযোজ্য বকেয়া পরিশোধ করা। পাশাপাশি নিজের পরিশোধ সক্ষমতার মধ্যে খরচ করা, অপ্রয়োজনীয় নগদ অগ্রিম এড়ানো এবং প্রতিটি মাসিক বিবরণী পরীক্ষা করার অভ্যাস সুদের খরচ নিয়ন্ত্রণে রাখতে সাহায্য করে।
এই নিবন্ধটি ক্রেডিট কার্ডের সুদ ও বিলিং পদ্ধতি সাধারণভাবে বোঝানোর উদ্দেশ্যে তৈরি করা হয়েছে। নিয়মসংক্রান্ত তথ্য বাংলাদেশ ব্যাংকের ২০২৬ সালের প্রাসঙ্গিক নির্দেশনার ভিত্তিতে উপস্থাপন করা হয়েছে। তবে ব্যাংক, কার্ডের ধরন এবং লেনদেন অনুযায়ী সুদের হার, ফি ও অন্যান্য শর্ত ভিন্ন হতে পারে। কোনো আর্থিক সিদ্ধান্ত নেওয়ার আগে নিজের ব্যাংকের সর্বশেষ চার্জ তালিকা, কার্ডের শর্তাবলি ও মাসিক স্টেটমেন্ট যাচাই করুন। প্রয়োজনে সংশ্লিষ্ট ব্যাংকের অনুমোদিত প্রতিনিধির কাছ থেকে বিস্তারিত তথ্য নিন।
উপসংহার
ক্রেডিট কার্ডের সুদ বোঝার মূল বিষয় হলো মোট বিল এবং প্রকৃত বকেয়াকে এক মনে না করা। বাংলাদেশ ব্যাংকের ২০২৬ সালের হালনাগাদ নির্দেশনায় কার্যকর বার্ষিক সুদের সর্বোচ্চ সীমা ২৫ শতাংশ নির্ধারণ করা হয়েছে এবং সাধারণ ক্ষেত্রে পরিশোধ না করা প্রযোজ্য বকেয়ার ওপর সুদ আরোপের বিধান রয়েছে।
একই সঙ্গে সাধারণ কেনাকাটায় লেনদেনের দিন থেকে নয়, প্রযোজ্য ক্ষেত্রে পরিশোধের শেষ তারিখের পরের দিন থেকে সুদ ধরার নিয়ম রয়েছে। তাই নিয়মিত স্টেটমেন্ট পরীক্ষা, সময়মতো সম্পূর্ণ বিল পরিশোধ এবং নগদ অগ্রিমের শর্ত আগে থেকে জানা ক্রেডিট কার্ড ব্যবহারের খরচ নিয়ন্ত্রণের সবচেয়ে কার্যকর উপায়।